Domain mereologie.de kaufen?
Wir ziehen mit dem Projekt
mereologie.de um.
Sind Sie am Kauf der Domain
mereologie.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain mereologie.de kaufen?
Wann Vorsteuerabzug bei einnahmenüberschussrechnung?
Der Vorsteuerabzug bei der Einnahmenüberschussrechnung ist grundsätzlich nicht möglich, da in dieser Gewinnermittlungsart nur die tatsächlich angefallenen Betriebsausgaben berücksichtigt werden. Der Vorsteuerabzug ist hingegen ein Mechanismus, um die Vorsteuer, die ein Unternehmer für betriebliche Ausgaben gezahlt hat, vom Finanzamt erstattet zu bekommen. In der Einnahmenüberschussrechnung wird hingegen nur der Gewinn ermittelt, indem die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Der Vorsteuerabzug kommt hingegen bei der Umsatzsteuererklärung zum Tragen, die bei der Einnahmenüberschussrechnung nicht zwingend erforderlich ist. **
Wann Bilanz wann einnahmenüberschussrechnung?
Die Entscheidung, ob eine Bilanz oder eine Einnahmenüberschussrechnung erstellt werden soll, hängt von verschiedenen Faktoren ab. Eine Bilanz wird in der Regel von Kapitalgesellschaften wie GmbHs oder AGs erstellt, während Freiberufler und Kleingewerbetreibende oft eine Einnahmenüberschussrechnung verwenden. Die Bilanz ist eine detaillierte Aufstellung aller Vermögenswerte und Verbindlichkeiten eines Unternehmens zu einem bestimmten Zeitpunkt, während die Einnahmenüberschussrechnung lediglich die Einnahmen und Ausgaben gegenüberstellt, um den Gewinn zu ermitteln. Die Bilanz bietet einen umfassenderen Überblick über die finanzielle Situation eines Unternehmens und wird oft von externen Stakeholdern wie Banken oder Investoren gefordert. Die Einnahmenüberschussrechnung hingegen ist einfacher zu erstellen und eignet sich gut für kleinere Unternehmen mit geringer Komplexität. Letztendlich sollte die Entscheidung zwischen Bilanz und Einnahmenüberschussrechnung individuell getroffen werden, basierend auf den gesetzlichen Anforderungen, der Unternehmensgröße und -struktur sowie den Informationsbedürfnissen **

Ähnliche Suchbegriffe für Einnahmenüberschussrechnung
Top-Angebote
Produkte zum Begriff Einnahmenüberschussrechnung:
-
Inklusion : Exklusion, Fachbücher von Peter Weibel, Slavoj ŽižekEs gibt keine einfache Lösung, um dieser Exklusionstendenz entgegenzuwirken: Alle liberal-demokratischen Projekte, die den Raum sozialer Inklusion offen zu halten behaupten, betätigen früher oder später den Exklusionsmechanismus. Der Multikulturalismus verkehrt sich zur Verfechtung in sich geschlossener ethnischer Identitäten. Die Verdammung des "fundamentalistischen" Anderen als intolerant schliesst diesen gerade im Namen der Inklusionslogik aus. Die in diesem neu aufgelegten Band versammelten Essays suchen neue Antworten auf dieses Dilemma, dessen Brisanz ungebrochen ist.25,61 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Inklusion und Exklusion in der Interaktion, Fachbücher von Martina KaackDer breite Diskurs um Inklusion sowie die Suchbewegungen nach deren Umsetzung markieren die nach wie vor hochaktuelle Relevanz des Themas. Dabei ist der Begriff selbst – besonders im pädagogischen Kontext – bis heute nicht eindeutig definiert. Das führt zum Teil zu sehr brisanten Konsequenzen. Martina Kaack unterbreitet ein systemtheoretisches Betrachtungsangebot, das sich der Bielefelder Schule zuordnet. In Verbindung mit einer qualitativen Studie aus dem Bereich der frühen Kindheit werden exemplarisch an der Unterscheidungsoption "behindert/nicht behindert" insbesondere eine sinnbezogene Ausrichtung von Inklusion und damit auch Exklusion zur Diskussion gestellt.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Inklusion und Exklusion in Schule und Unterricht, Fachbücher von Tanja SturmInklusion ist heute ein zentraler Begriff und Bezugspunkt schulischer und unterrichtlicher Entwicklungsvorhaben und -reformen. Die Forderung nach Inklusion stellt nicht allein aufgrund der begrifflichen Unschärfe eine Herausforderung dar. Das mit ihr aufgerufene Prinzip egalitärer Differenz steht im Widerspruch zu den hierarchischen Unterscheidungen, die im Kontext von Schule und Unterricht wesentlich entlang des Prinzips der Leistungsbewertung vorgenommen werden. Pädagogisches Handeln von Lehrpersonen ist in diesem Spannungsfeld von Inklusion einerseits und Exklusion andererseits angesiedelt. Dies bedeutet für Lehrpersonen, ihr Handeln zugleich an Prinzipien der egalitären als auch der hierarchischen Differenz auszurichten. Das Buch beschreibt diese Widersprüche und Herausforderungen und reflektiert sie theoretisch.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Diakonie zwischen Inklusion und Exklusion, Fachbücher von Anika Christina Albert, Maria Arndt, Ulrike WittenInwiefern gelingt es Kirche und Diakonie, der gesamtgesellschaftlichen Grossaufgabe Inklusion gerecht zu werden? Inklusion steht dabei nicht nur für barrierefreie Zugänglichkeit, sondern auch für die Wahrnehmung und Anerkennung von Vielfalt sowie für die Beseitigung von strukturellen Benachteiligungen, Diskriminierungen und limitierenden Lebensumständen. Die Beiträge reflektieren Fremd- und Selbstbilder von Inklusion und Exklusion in diakonischen Kontexten aus historischer, empirischer, erziehungswissenschaftlicher, theologischer und diakoniewissenschaftlicher Perspektive. Damit richten sie sich an alle, die die Aufarbeitung von Exklusionsprozessen in Kirche und Diakonie theoretisch mitdenken und in der Praxis aktiv gestalten wollen.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie mache ich eine einnahmenüberschussrechnung?
Um eine Einnahmenüberschussrechnung zu erstellen, musst du alle deine Einnahmen und Ausgaben für einen bestimmten Zeitraum erfassen. Dazu gehören beispielsweise Einnahmen aus deiner selbstständigen Tätigkeit, aber auch Ausgaben wie Miete, Versicherungen, Büromaterialien usw. Zuerst solltest du alle relevanten Belege und Belegkopien sammeln, um einen genauen Überblick über deine finanzielle Situation zu erhalten. Anschließend kannst du eine einfache Tabelle oder ein Excel-Dokument erstellen, um deine Einnahmen und Ausgaben gegenüberzustellen und den Überschuss zu berechnen. Es ist wichtig, alle Einnahmen und Ausgaben korrekt zu erfassen und mögliche steuerliche Regelungen zu beachten, um eine genaue Einnahmenüberschussrechnung zu erstellen. Falls du unsicher bist, empfehle ich dir, einen Steuerberater oder Buchhalter zu konsultieren, um sicherzustellen, dass deine Rechnung korrekt ist. **
-
Wer kann eine einnahmenüberschussrechnung machen?
Eine Einnahmenüberschussrechnung kann grundsätzlich jeder Selbstständige oder Freiberufler erstellen, der nicht zur doppelten Buchführung verpflichtet ist. Dazu zählen beispielsweise Kleingewerbetreibende, Einzelunternehmer und Freiberufler wie Ärzte, Anwälte oder Künstler. Es ist jedoch ratsam, sich vorab über die genauen gesetzlichen Vorgaben und Anforderungen zu informieren, um sicherzustellen, dass die EÜR korrekt erstellt wird. Bei Unsicherheiten oder komplexen Sachverhalten kann es sinnvoll sein, einen Steuerberater oder Buchhalter hinzuzuziehen, um Fehler zu vermeiden und von professioneller Unterstützung zu profitieren. **
-
Was kommt alles in die einnahmenüberschussrechnung?
In die Einnahmenüberschussrechnung fließen alle Einnahmen und Ausgaben eines Unternehmens innerhalb eines bestimmten Zeitraums ein. Dazu gehören beispielsweise Umsatzerlöse, Zinseinnahmen, Mieteinnahmen, aber auch Betriebsausgaben wie Materialkosten, Personalkosten, Mieten und Pachten, Versicherungen und Werbekosten. Auch Abschreibungen auf Anlagegüter und Steuern werden in der Einnahmenüberschussrechnung berücksichtigt. Letztendlich dient die Einnahmenüberschussrechnung dazu, den Gewinn oder Verlust eines Unternehmens zu ermitteln und somit die finanzielle Situation transparent darzustellen. **
-
Wann muss man eine Einnahmenüberschussrechnung abgeben?
Eine Einnahmenüberschussrechnung muss abgegeben werden, wenn man als Freiberufler, Kleingewerbetreibender oder Selbstständiger tätig ist und die Umsatzgrenzen für die Kleinunternehmerregelung überschreitet. In der Regel muss die EÜR zusammen mit der Einkommensteuererklärung beim Finanzamt eingereicht werden. Die Frist für die Abgabe der Einnahmenüberschussrechnung ist in der Regel der 31. Mai des Folgejahres, kann aber auch individuell verlängert werden. Es ist wichtig, die EÜR sorgfältig und vollständig auszufüllen, da sie die Grundlage für die Berechnung der Einkommensteuer bildet. **
Wann muss ich eine Einnahmenüberschussrechnung abgeben?
Eine Einnahmenüberschussrechnung muss abgegeben werden, wenn du als Selbstständiger tätig bist und deinen Gewinn nicht über die Bilanzierungsmethode ermittelst. Dies betrifft in der Regel Kleingewerbetreibende, Freiberufler und Einzelunternehmer. Die EÜR dient dazu, deine Einnahmen und Ausgaben gegenüberzustellen und deinen Gewinn zu ermitteln. In der Regel muss die Einnahmenüberschussrechnung zusammen mit der Einkommensteuererklärung beim Finanzamt eingereicht werden. Es gibt jedoch auch Ausnahmen, zum Beispiel wenn du die Kleinunternehmerregelung in Anspruch nimmst. **
Wie erstelle ich eine Einnahmenüberschussrechnung für mein Kleingewerbe?
Um eine Einnahmenüberschussrechnung für dein Kleingewerbe zu erstellen, musst du alle Einnahmen und Ausgaben des Geschäftsjahres gegenüberstellen. Dafür kannst du eine einfache Excel-Tabelle verwenden. Am Ende berechnest du den Gewinn oder Verlust, den dein Kleingewerbe erwirtschaftet hat. **
Top-Angebote
Produkte zum Begriff Einnahmenüberschussrechnung:
-
Inklusion - Exklusion, Fachbücher von Klaus MathisWer gehört dazu? Wer wird ausgeschlossen? Inklusion und Exklusion beschreiben das Verhältnis Einzelner zur Gesellschaft. In diesem Tagungsband werden gesellschaftliche Phänomene und Mechanismen der Exklusion sowie Strategien der Inklusion theoretisch und anhand konkreter Fallbeispiele interdisziplinär analysiert und verglichen. Die daraus gewonnenen Erkenntnisse werden integriert. In den einzelnen Beiträgen werden verschiedene, insbesondere soziologische und rechtliche Themen behandelt, darunter die Rolle von Inklusions- und Exklusionsmechanismen in der Gesellschaft, die Bedeutung des Rechts für deren Stabilisierung, Bildungschancen und das Schulsystem sowie Fragen der Rechtspersönlichkeit von nicht-menschlichen Naturpersonen. Weiterhin finden sich Diskussionen zu Inklusion und Grundversorgung sowie zum Zugang zur Wasserversorgung. Den Abschluss bilden eine historische Perspektive auf Armut und Obdachlosigkeit, eine kritische Reflexion der schweizerischen Asylrechtspraxis und eine Darstellung der Inklusionsprozesse in der katholischen Kirche.99,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Inklusion und Exklusion, Fachbücher von Rudolf StichwehDas Buch untersucht die Einbeziehung von Personen in die globalisierten Funktionssysteme der modernen Gesellschaft. Es geht erstens um jene Leistungsrollen, in denen jemand Tätigkeiten und Verpflichtungen übernimmt, die für einen gesellschaftlichen Handlungsbereich konstitutiv sind. Zweitens werden die vielfältigen Publikumsrollen analysiert, die alternativ zur Verfügung stehen, wenn der Schwerpunkt der Tätigkeit einer Person anderswo liegt. Auch mittels dieser Publikumsrollen kann die Person in das Geschehen der Systeme eingreifen. Drittens wird Exklusion thematisiert, d.h. die Möglichkeit der Nichtberücksichtigung und des Ausschlusses von Personen aus sozialen Systemen. Eine soziologisch zentrale Frage ist, ob in der Moderne Exklusion immer einen Wiedereinschluss an einem anderen sozialen Ort nach sich zieht. Diese drei Stränge verknüpft das Buch, das nun in zweiter Auflage vorliegt.25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Inklusion : Exklusion, Fachbücher von Peter Weibel, Slavoj ŽižekEs gibt keine einfache Lösung, um dieser Exklusionstendenz entgegenzuwirken: Alle liberal-demokratischen Projekte, die den Raum sozialer Inklusion offen zu halten behaupten, betätigen früher oder später den Exklusionsmechanismus. Der Multikulturalismus verkehrt sich zur Verfechtung in sich geschlossener ethnischer Identitäten. Die Verdammung des "fundamentalistischen" Anderen als intolerant schliesst diesen gerade im Namen der Inklusionslogik aus. Die in diesem neu aufgelegten Band versammelten Essays suchen neue Antworten auf dieses Dilemma, dessen Brisanz ungebrochen ist.25,61 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Inklusion und Exklusion in der Interaktion, Fachbücher von Martina KaackDer breite Diskurs um Inklusion sowie die Suchbewegungen nach deren Umsetzung markieren die nach wie vor hochaktuelle Relevanz des Themas. Dabei ist der Begriff selbst – besonders im pädagogischen Kontext – bis heute nicht eindeutig definiert. Das führt zum Teil zu sehr brisanten Konsequenzen. Martina Kaack unterbreitet ein systemtheoretisches Betrachtungsangebot, das sich der Bielefelder Schule zuordnet. In Verbindung mit einer qualitativen Studie aus dem Bereich der frühen Kindheit werden exemplarisch an der Unterscheidungsoption "behindert/nicht behindert" insbesondere eine sinnbezogene Ausrichtung von Inklusion und damit auch Exklusion zur Diskussion gestellt.49,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Vorsteuerabzug bei einnahmenüberschussrechnung?
Der Vorsteuerabzug bei der Einnahmenüberschussrechnung ist grundsätzlich nicht möglich, da in dieser Gewinnermittlungsart nur die tatsächlich angefallenen Betriebsausgaben berücksichtigt werden. Der Vorsteuerabzug ist hingegen ein Mechanismus, um die Vorsteuer, die ein Unternehmer für betriebliche Ausgaben gezahlt hat, vom Finanzamt erstattet zu bekommen. In der Einnahmenüberschussrechnung wird hingegen nur der Gewinn ermittelt, indem die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Der Vorsteuerabzug kommt hingegen bei der Umsatzsteuererklärung zum Tragen, die bei der Einnahmenüberschussrechnung nicht zwingend erforderlich ist. **
-
Wann Bilanz wann einnahmenüberschussrechnung?
Die Entscheidung, ob eine Bilanz oder eine Einnahmenüberschussrechnung erstellt werden soll, hängt von verschiedenen Faktoren ab. Eine Bilanz wird in der Regel von Kapitalgesellschaften wie GmbHs oder AGs erstellt, während Freiberufler und Kleingewerbetreibende oft eine Einnahmenüberschussrechnung verwenden. Die Bilanz ist eine detaillierte Aufstellung aller Vermögenswerte und Verbindlichkeiten eines Unternehmens zu einem bestimmten Zeitpunkt, während die Einnahmenüberschussrechnung lediglich die Einnahmen und Ausgaben gegenüberstellt, um den Gewinn zu ermitteln. Die Bilanz bietet einen umfassenderen Überblick über die finanzielle Situation eines Unternehmens und wird oft von externen Stakeholdern wie Banken oder Investoren gefordert. Die Einnahmenüberschussrechnung hingegen ist einfacher zu erstellen und eignet sich gut für kleinere Unternehmen mit geringer Komplexität. Letztendlich sollte die Entscheidung zwischen Bilanz und Einnahmenüberschussrechnung individuell getroffen werden, basierend auf den gesetzlichen Anforderungen, der Unternehmensgröße und -struktur sowie den Informationsbedürfnissen **
-
Wie mache ich eine einnahmenüberschussrechnung?
Um eine Einnahmenüberschussrechnung zu erstellen, musst du alle deine Einnahmen und Ausgaben für einen bestimmten Zeitraum erfassen. Dazu gehören beispielsweise Einnahmen aus deiner selbstständigen Tätigkeit, aber auch Ausgaben wie Miete, Versicherungen, Büromaterialien usw. Zuerst solltest du alle relevanten Belege und Belegkopien sammeln, um einen genauen Überblick über deine finanzielle Situation zu erhalten. Anschließend kannst du eine einfache Tabelle oder ein Excel-Dokument erstellen, um deine Einnahmen und Ausgaben gegenüberzustellen und den Überschuss zu berechnen. Es ist wichtig, alle Einnahmen und Ausgaben korrekt zu erfassen und mögliche steuerliche Regelungen zu beachten, um eine genaue Einnahmenüberschussrechnung zu erstellen. Falls du unsicher bist, empfehle ich dir, einen Steuerberater oder Buchhalter zu konsultieren, um sicherzustellen, dass deine Rechnung korrekt ist. **
-
Wer kann eine einnahmenüberschussrechnung machen?
Eine Einnahmenüberschussrechnung kann grundsätzlich jeder Selbstständige oder Freiberufler erstellen, der nicht zur doppelten Buchführung verpflichtet ist. Dazu zählen beispielsweise Kleingewerbetreibende, Einzelunternehmer und Freiberufler wie Ärzte, Anwälte oder Künstler. Es ist jedoch ratsam, sich vorab über die genauen gesetzlichen Vorgaben und Anforderungen zu informieren, um sicherzustellen, dass die EÜR korrekt erstellt wird. Bei Unsicherheiten oder komplexen Sachverhalten kann es sinnvoll sein, einen Steuerberater oder Buchhalter hinzuzuziehen, um Fehler zu vermeiden und von professioneller Unterstützung zu profitieren. **
Ähnliche Suchbegriffe für Einnahmenüberschussrechnung
-
Inklusion und Exklusion in Schule und Unterricht, Fachbücher von Tanja SturmInklusion ist heute ein zentraler Begriff und Bezugspunkt schulischer und unterrichtlicher Entwicklungsvorhaben und -reformen. Die Forderung nach Inklusion stellt nicht allein aufgrund der begrifflichen Unschärfe eine Herausforderung dar. Das mit ihr aufgerufene Prinzip egalitärer Differenz steht im Widerspruch zu den hierarchischen Unterscheidungen, die im Kontext von Schule und Unterricht wesentlich entlang des Prinzips der Leistungsbewertung vorgenommen werden. Pädagogisches Handeln von Lehrpersonen ist in diesem Spannungsfeld von Inklusion einerseits und Exklusion andererseits angesiedelt. Dies bedeutet für Lehrpersonen, ihr Handeln zugleich an Prinzipien der egalitären als auch der hierarchischen Differenz auszurichten. Das Buch beschreibt diese Widersprüche und Herausforderungen und reflektiert sie theoretisch.34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Diakonie zwischen Inklusion und Exklusion, Fachbücher von Anika Christina Albert, Maria Arndt, Ulrike WittenInwiefern gelingt es Kirche und Diakonie, der gesamtgesellschaftlichen Grossaufgabe Inklusion gerecht zu werden? Inklusion steht dabei nicht nur für barrierefreie Zugänglichkeit, sondern auch für die Wahrnehmung und Anerkennung von Vielfalt sowie für die Beseitigung von strukturellen Benachteiligungen, Diskriminierungen und limitierenden Lebensumständen. Die Beiträge reflektieren Fremd- und Selbstbilder von Inklusion und Exklusion in diakonischen Kontexten aus historischer, empirischer, erziehungswissenschaftlicher, theologischer und diakoniewissenschaftlicher Perspektive. Damit richten sie sich an alle, die die Aufarbeitung von Exklusionsprozessen in Kirche und Diakonie theoretisch mitdenken und in der Praxis aktiv gestalten wollen.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
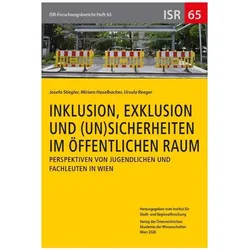
Inklusion, Exklusion und (Un-)Sicherheiten im öffentlichen Raum, Fachbücher von Ursula Reeger, Josefa Stiegler, Miriam HaselbacherDas Fachbuch "Inklusion, Exklusion und (Un-)Sicherheiten im öffentlichen Raum" bietet eine tiefgehende Analyse der Perspektiven von Jugendlichen und Fachleuten in Wien. Es beleuchtet die komplexen Themen der sozialen Integration und der Herausforderungen, die im öffentlichen Raum auftreten. Die Autorin Miriam Haselbacher, zusammen mit Josefa Stiegler und Ursula Reeger, bringt ihre Expertise aus den Sozialwissenschaften ein, um die verschiedenen Facetten von Inklusion und Exklusion zu untersuchen. Mit 68 Seiten bietet das Buch eine kompakte, aber informative Lektüre, die sowohl für Fachleute als auch für Interessierte an sozialen Themen von Bedeutung ist. Die Veröffentlichung im Jahr 2026 stellt sicher, dass die Inhalte aktuell und relevant sind. Der kartonierte Einband sorgt für eine ansprechende und praktische Handhabung.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was kommt alles in die einnahmenüberschussrechnung?
In die Einnahmenüberschussrechnung fließen alle Einnahmen und Ausgaben eines Unternehmens innerhalb eines bestimmten Zeitraums ein. Dazu gehören beispielsweise Umsatzerlöse, Zinseinnahmen, Mieteinnahmen, aber auch Betriebsausgaben wie Materialkosten, Personalkosten, Mieten und Pachten, Versicherungen und Werbekosten. Auch Abschreibungen auf Anlagegüter und Steuern werden in der Einnahmenüberschussrechnung berücksichtigt. Letztendlich dient die Einnahmenüberschussrechnung dazu, den Gewinn oder Verlust eines Unternehmens zu ermitteln und somit die finanzielle Situation transparent darzustellen. **
-
Wann muss man eine Einnahmenüberschussrechnung abgeben?
Eine Einnahmenüberschussrechnung muss abgegeben werden, wenn man als Freiberufler, Kleingewerbetreibender oder Selbstständiger tätig ist und die Umsatzgrenzen für die Kleinunternehmerregelung überschreitet. In der Regel muss die EÜR zusammen mit der Einkommensteuererklärung beim Finanzamt eingereicht werden. Die Frist für die Abgabe der Einnahmenüberschussrechnung ist in der Regel der 31. Mai des Folgejahres, kann aber auch individuell verlängert werden. Es ist wichtig, die EÜR sorgfältig und vollständig auszufüllen, da sie die Grundlage für die Berechnung der Einkommensteuer bildet. **
-
Wann muss ich eine Einnahmenüberschussrechnung abgeben?
Eine Einnahmenüberschussrechnung muss abgegeben werden, wenn du als Selbstständiger tätig bist und deinen Gewinn nicht über die Bilanzierungsmethode ermittelst. Dies betrifft in der Regel Kleingewerbetreibende, Freiberufler und Einzelunternehmer. Die EÜR dient dazu, deine Einnahmen und Ausgaben gegenüberzustellen und deinen Gewinn zu ermitteln. In der Regel muss die Einnahmenüberschussrechnung zusammen mit der Einkommensteuererklärung beim Finanzamt eingereicht werden. Es gibt jedoch auch Ausnahmen, zum Beispiel wenn du die Kleinunternehmerregelung in Anspruch nimmst. **
-
Wie erstelle ich eine Einnahmenüberschussrechnung für mein Kleingewerbe?
Um eine Einnahmenüberschussrechnung für dein Kleingewerbe zu erstellen, musst du alle Einnahmen und Ausgaben des Geschäftsjahres gegenüberstellen. Dafür kannst du eine einfache Excel-Tabelle verwenden. Am Ende berechnest du den Gewinn oder Verlust, den dein Kleingewerbe erwirtschaftet hat. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.